-
“天玑”智能营销
 中国农村金融学术委员 段治龙
FOREWORD
前言
▽
2023年10月,中央金融工作会议要求,中小银行要“立足本土,开展特色化经营”。从本期开始,【智汇金创】将陆续推出中小银行的本土特色经营做法,以期实现全国同业互学互鉴、共同成长。
上篇推文《农区客群怎么玩?说到底“组织手段”最有效》
指出,借力和复制两类模式是众行下沉农村市场的主流模式。那么,农村中小银行如何守住阵地,应对竞争呢?各个地方都结合自身实际探索出许多可圈可点且具有实际效果的经验,本文以某农商银行采取乡镇网格方式促进整村授信、将“空心村”变为“实心村”的模式为例,做一番探究。
01
怎么看待农村空心化?
Yatop >>
某农商银行地处江苏中部地区,距离经济发达的苏南地区百公里之遥,由此产生的人口流失“虹吸效应”和“经济带动效应”同样突出。
在某农商银行看来,农村产业收益相对较低,且农民金融需求发生了深刻的变化。这些变化体现出两个鲜明的特点:
第一个特点是集中土地的承包户,资金需求大;
第二个特点“出去”的农民不再是种养殖的需求,而是创业和购房等新的需求。
在这种新的人口和产业变化形势下,也需要金融供给的方式作出相应的调整:某农商银行所采用的是逆向思维,大量出现“空心村”说明在外能人多,“树高千尺也忘不了根”。
由此,重点采取了三个方面的对应策略:
一是对于土地集中承包户等新的需求,由于守土在家,重点在额度上面做好需求满足。
二是针对外出人员变成了“新市民”,当地不在家、外地找不到,金融服务还需要的实际情况,重点抓住外出经商、就业子女对家乡、对亲人的牵挂,通过挂职人员了解和领办等方式,协助关照家人、代办家乡事项等“不是子女胜似子女”的真情服务,赢取感动与信任,进而深挖金融的空间,将物理空间上的“空心村”变成金融服务上的“实心村”。
三是全覆盖式地推动整村授信,并根据子女是否成婚分户等情况,推行“一户一授信”,本着“实际重于形式”提供服务,而不是拘泥于户口簿的关系。
02
怎么借力地方政府力量?
Yatop >>
地方性银行的最大优势在地方。某农商银行就依托和发挥这个优势,在网格建设的过程中,将26个乡镇街道、463个行政村划分为1383个自然村网格,以江苏省农业农村厅与江苏省联社合作推动农户小额普惠信用贷款为契机,与当地农业农村局深度研究,将农户小额普惠信用贷款推广情况纳入乡村振兴双月考核。
以此为总抓手,某农商银行与当地农业农村局召开全市农户小额普惠信用贷款推进会,各个支行与各个乡镇(街道)展开宣讲推进会,金融助理与村支书、村主任联合落实,由上而下地推进网格建设。其中,以红头文件作为支撑,以目标分解作为职责,以双月考核作为评价,保证乡镇(街道)全覆盖的效果。
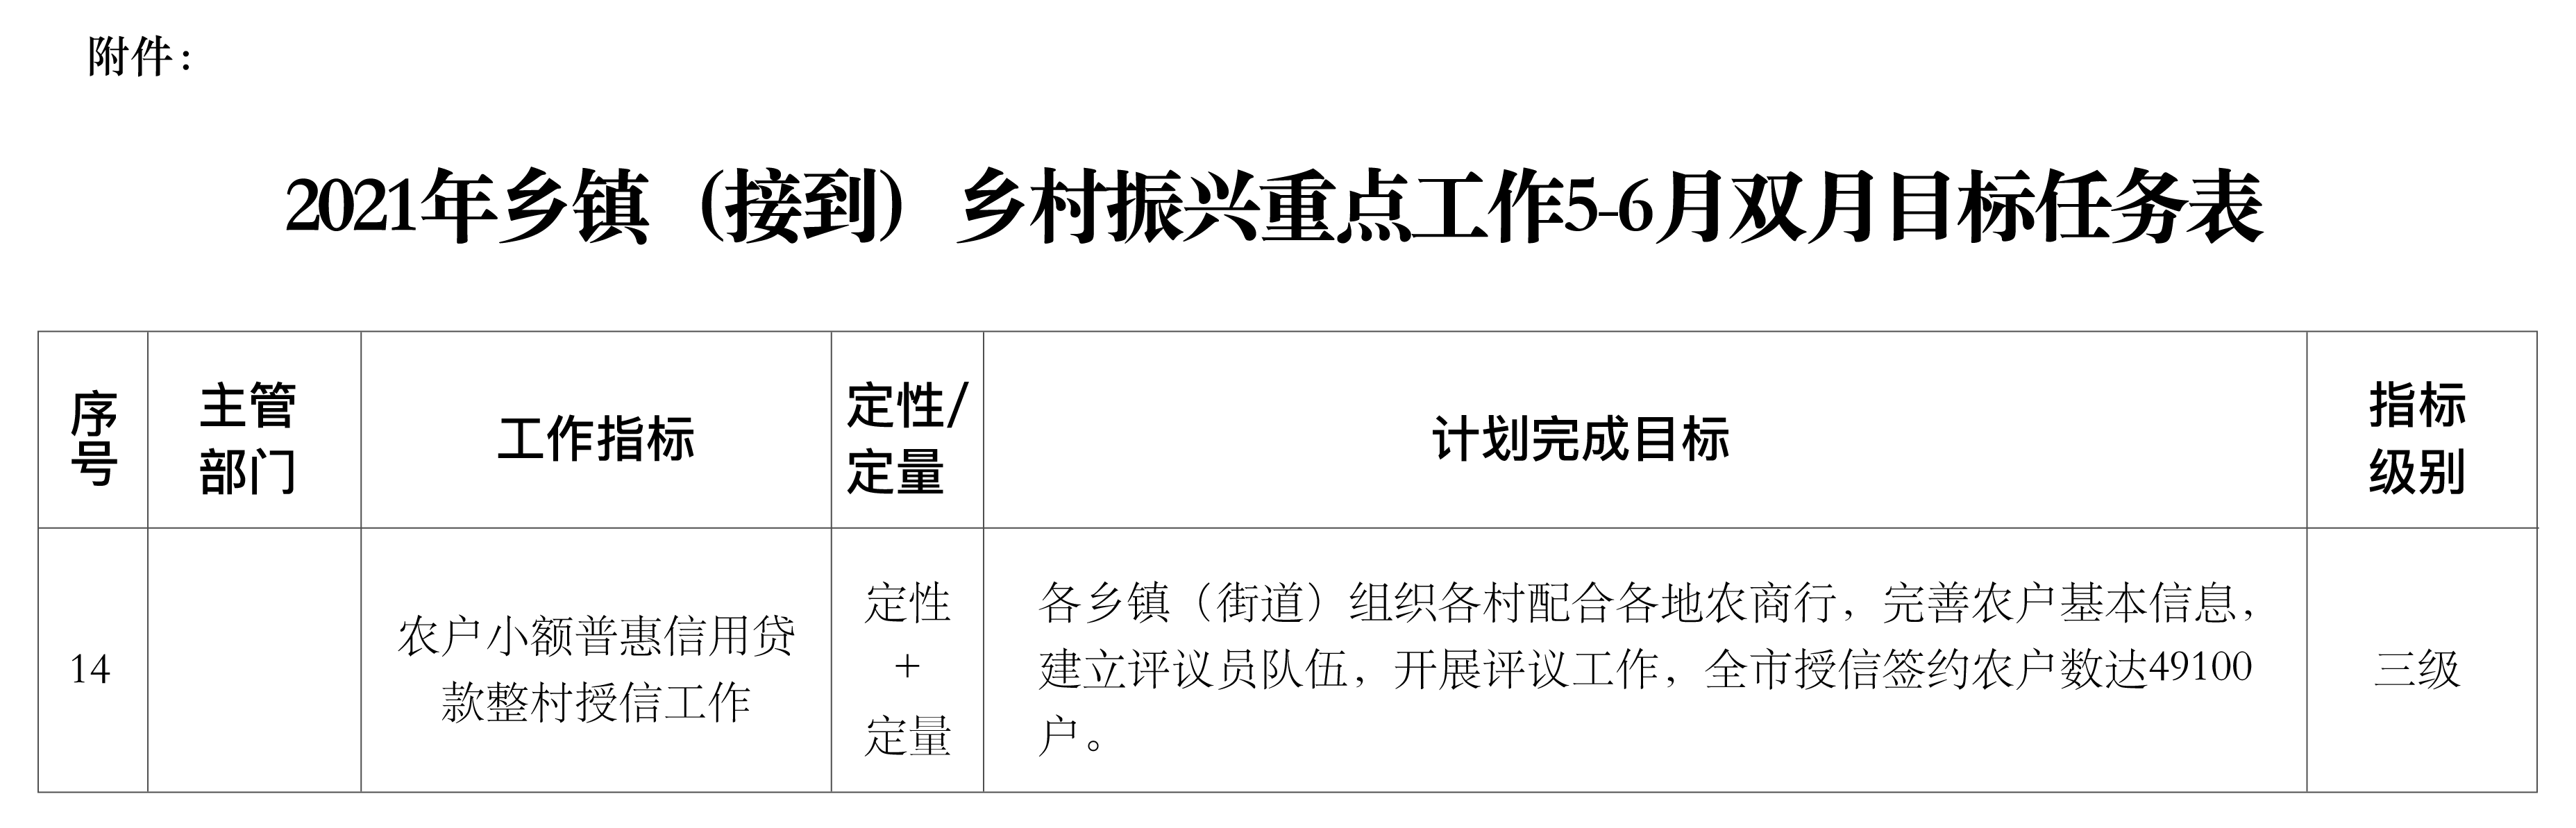
乡镇乡村振兴重点工作双月目标任务表(局部)
这个过程中,地方政府的组织能力至关重要,尤其是地方官员的金融素养非常关键。如何让地方政府愿意干这个事情?除了上级部门的政策支持,某农商银行的做法是,带着政府一起学。
政府官员的行政能力是强的,但对金融的认识大多是粗浅的。某农商银行主动邀请当地党委、政府及有关部门到经验成熟的地区一起学习,一起研讨,进而回到当地一起落地。实践证明,这种方式看似简单,实则至为实用。
03
怎么推进整村授信?
Yatop >>
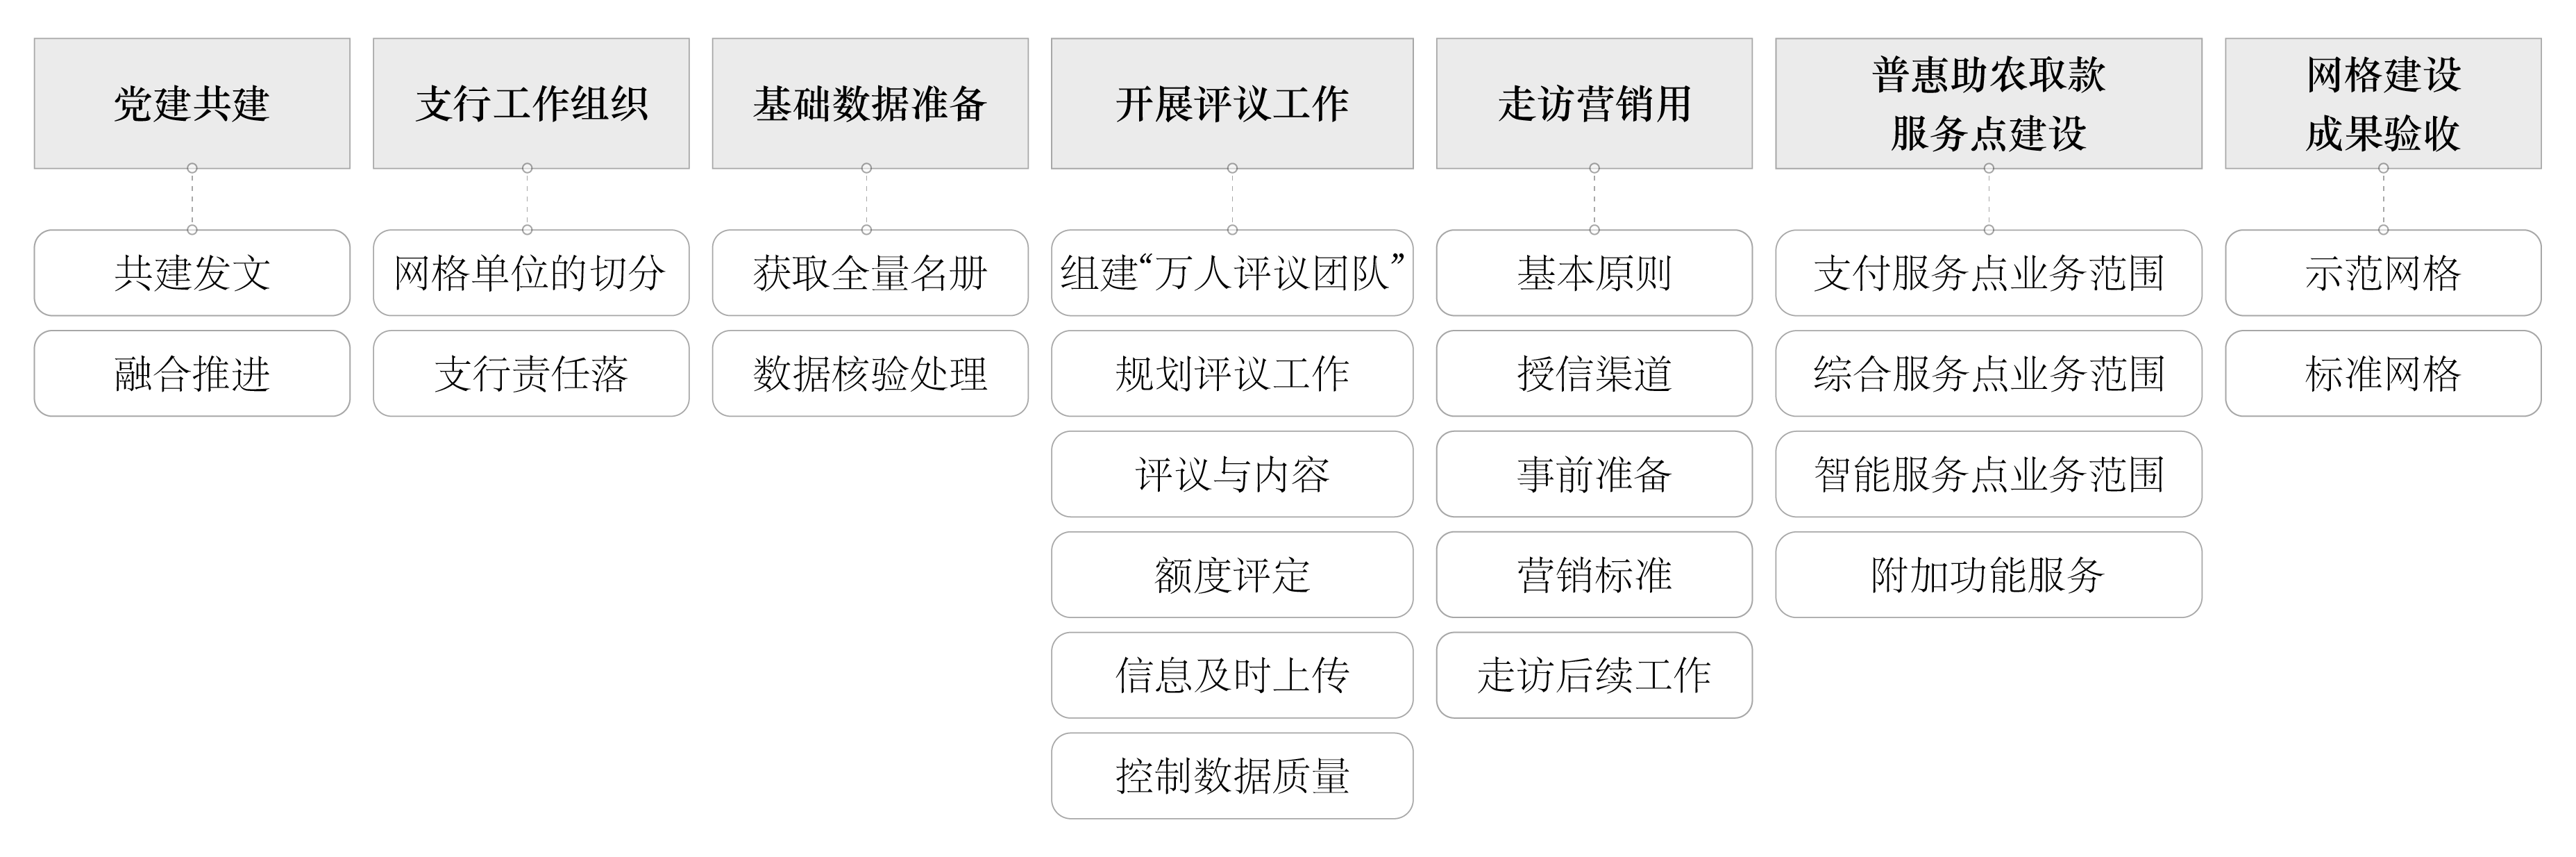
在此基础上,某农商银行专门设计了乡镇网格流程来推进整村授信工作(见下图),先后分为党建共建、支行工作组织、基础数据准备、开展评议工作、走访营销用信、普惠服务点建设、网格建设成果验收等七个步骤,由党建共建切入,做好线上线下、总行支行联动,最后做好验收评估,形成一个完整的闭环。这其中,评议、预授信和试用信三个环节最为关键。
◎评议人员。每个“自然村网格”邀请5-8名村干部或熟悉情况的村民作为评议员。评议员筛选范围为,村委会干部、村组组长、该行历年“三信评比”的信用户、老党员、大学生村官、教师、医生以及对全村情况熟悉的人员。在评议的组织过程中,注重环境的选择,注意保密原则,提供一定的接送、小礼品等服务。
◎评议方式。客户经理与评议员以面对面访谈的方式开展,以户为单位,准确了解村民家庭基本情况,重点了解家庭主要成员的具体情况,包括工作地点、工作性质、年收入等,尤其是与评议员共同对村民个人品德及不良嗜好进行初步排查,筛选出以下“八类人”,纳入黑灰名单管理,不列入网格建设对象。同步,建立了黑灰名单动态解除机制和交叉验证机制。
· 无民事行为能力或限制民事行为能力的;
· 有黄赌毒行为或道德品行不端正的;
· 前期触犯刑律、被拘役或判刑释放后未满三年的;
· 有不良信用记录的;
· 对外负债较高、无能力偿还债务的;
· 涉及参与高利贷发放的;
· 长年外出居无定所、行踪不定情况不明的;
· 邻里关系、家庭关系矛盾突出、长期不和睦的。
◎预授信额度评定。主要依据三个因素:
一是所处区域经济发展水平,以此确定区域额度类别。
二是依据评定对象的总资产,授信评定额度占比为20%。
三是家庭年收入,授信评定额度占比为30%-40%。平均下来,每个农户可以授信5万到15万之间。
同时,给予客户经理一定的调节权限。
◎激活用信。在批量触达、批量预授信之后,重点是要用起来。就像许多老人家与智能手机的关系一样,并不是不需要,而是不会用。这就需要把隐形需求转化为显性需求。某农商银行的做法也比较简单直接,就是走访。
在走访的过程中,遵循先“三类客户”后其他客户、先头部客户后一般客户、先本地客户后外地客户的渐进原则,采取指定工作次序表、匹配客户清单、配给标准物料、规范后续动作等全流程标准化,达到每个网格应授尽授、应试尽试、应用尽用。
在用信引导过程中,设置首月免息等政策,通过客户经理现场示范、客户自行操作辅导等方式,让客户感受申请、授信、签约、放款、还款的全流程体验。同时,注重客户的转介与裂变营销,通过转发朋友圈、客户经理入群指导等方式,在各个局部范围内形成金融爆款效应。
通过这样的方式,为每个符合条件的家庭配备了“备用钱包”,让“空心村”变为了“实心村”。对于客户来说,无论是守家在地,还是外出创业,都有来自家乡的金融服务;对于政府来说,协助地方政府增加了老百姓增收致富的手段;对于银行来说,也实现了业务拓展。
这种方式已经是五年甚至更久以前的做法,对于许多中西部地区的农村中小银行来说,过去推广整村授信确实存在当地政府配合程度不高的问题。在当下全面落实“人民金融”理念的时代背景下,这既是一个千载难逢的机遇期,亦或是“最后的窗口期”。
//
• END •
郑重声明,坚决反对一切形式的版权侵权行为。
所有发布在本网站的作品受到法律保护。未经授权,任何个人、组织不得复制、转载、修改、传播或商业使用。
 地址:杭州市拱墅区绍兴路398号国投大厦7F雅拓信息