-
“天玑”智能营销
 中国农村金融学术委员 段治龙
FOREWORD
前言
▽
近期,笔者利用一个月的时间,走访调研了大概六个省十几家城商行、农商行。作为一个曾经的中小银行从业者,个中体会,五味杂陈。正如一位高管说的那样:“中小银行从来没有像今天这样‘苦’,不仅日子难熬,还要承受各类“黑天鹅”事件带来的‘精神折磨’,高管们战战兢兢,员工们疲惫不堪”。
对此,在感同身受的同时,其实也可以换一个角度去看待当下的境况。问题是客观存在的,而且比较严重,但是,与其抱怨黑暗,不如提灯前行。反正已经是这样了,还能怎么样。
现在的问题,其实主要是一个关键指标的问题:息差。
01
不良贷款率和付息率
Yatop >>
净息差=(银行全部利息收入-银行全部利息支出)/全部生息资产。由此,我们可以进一步穿透到更深一层的两个关键指标:不良贷款率和付息率。
不良贷款率历来都是中小银行的核心指标,也是底线指标。在过去很长的一段时间里,只要是控制好了这个指标,日子基本上是好过的。现在,可能不行了,因为光控制资产端成本,不控制负债端成本,也是不行的。因此,付息率成了一个更加关键的指标。只有降低资金来源成本,在有效需求不足、市场竞争加剧的背景下,才能将资金放出去,才能有收益,才能控得住风险。
那么,如何降低付息率?主要来源于活期存款。但事实上,从全国的数据来看,中小银行普遍存在一个“双70”现象:各项存款中,储蓄存款占比70%,储蓄存款中,定期存款占比70%。对此,我们需要辩证地看待,对于讲求规模效应的银行业来说,中小银行不是定期存款占比太高了,而是活期存款太少了。
如何提升活期存款的占比,才是穿越低息差时代的最大命题。从调研情况来看,付息率低的银行,无一例外都是机构类存款比较多的银行。这种情景,有点像过去在资产端的经营,同样是依赖于大的业务、大的项目。但是,机构类存款的竞争也是巨大的(多数成本并未反映为利息支出),而且起伏也是不定的。更稳定的活期,还是各类商户和个人的零售类活期存款,但中小银行往往对此束手无策。
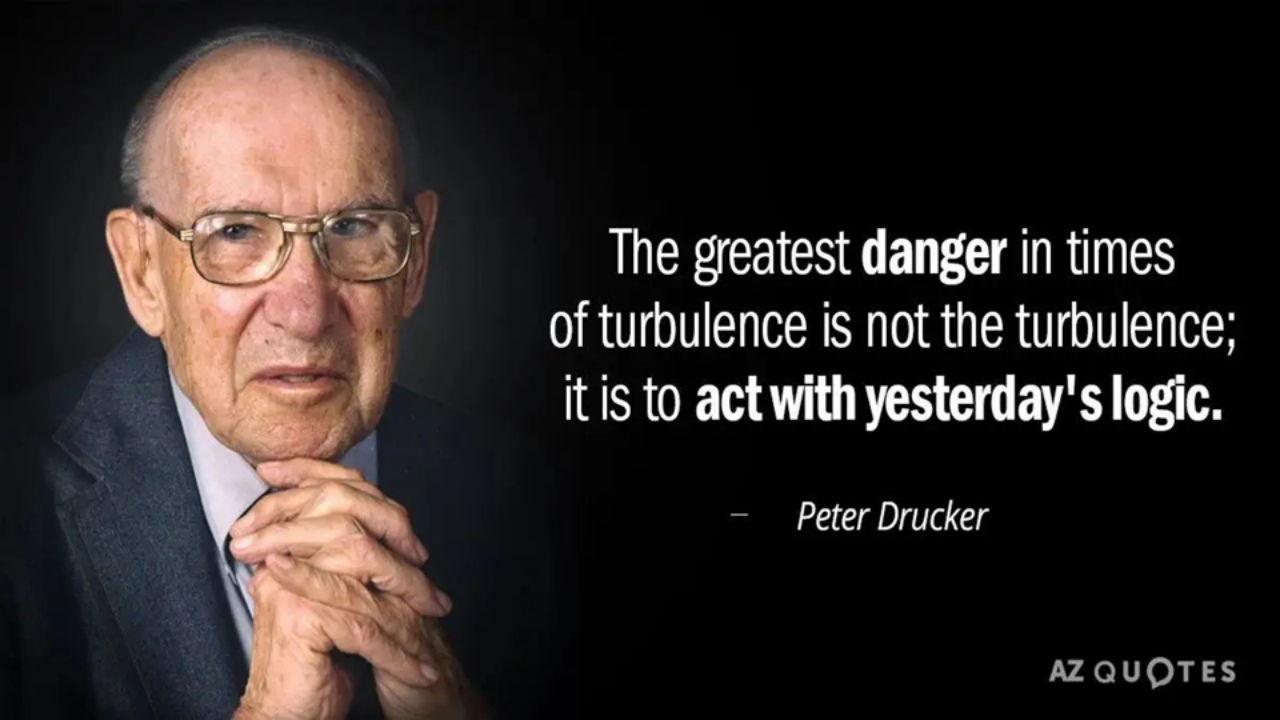
现代管理学之父·彼得·德鲁克
(Peter F.Drucker,1909年11月19日~2005年11月11日)
02
全新逻辑在于互动
Yatop >>
为什么束手无策?因为还是按照过去的逻辑经营银行。正如被尊称为“大师中的大师”彼得·德鲁克讲的那样:动荡时代最大的危险不是动荡本身,而是仍然沿用过去的思维逻辑做事情。
那么,什么才是中小银行新的经营逻辑呢?全新的逻辑在于互动。人们常说,远亲不如近邻。为什么具有血缘关系的亲戚,不如从陌生到熟悉的邻居呢?原因就在于“低头不见抬头见”。
也就是说,持续的互动,要么是频繁的简单打招呼,要么是需要的时候可以互相帮衬一下。对于一家银行来说,形成持续与客户互动的关系,考验的不是各类营销招式,而是更加内核的“功力”。唯有如此,才能动员的更多的人服务更多的人,也才能降低付息率的同时,控制不良率,提升用信率,进而才能真正成为与客户持续互动的“近邻银行”。
可见,争夺活期存款与投放普惠贷款有着本质的区别。活期存款的背后,更多是客户的体验与收益,普惠贷款的背后,更多是银行的诉求,以及部分客户的真实需求。因此,决定“争夺战”胜负的关键是客户,中小银行需要从经营业务转向经营客户。
经营客户,考验的是中小银行的“内功”,而不是某类招法。从大部分中小银行的实际看,各类部门设置人为地将客户做了“切割”,比如,对于一个客户,网金部认为是手机银行用户,零售部门认为是网点客户。这种职能分工有其合理性的一面,但也带来了协同方面的考验。事实上,在数字化时代,效率来源于协同而非分工。
协同的本质就是一种“功力”。锻造出这样的“功力”,进而穿越低息差时代的迷雾,中小银行需要从五个方面修炼“内功”:
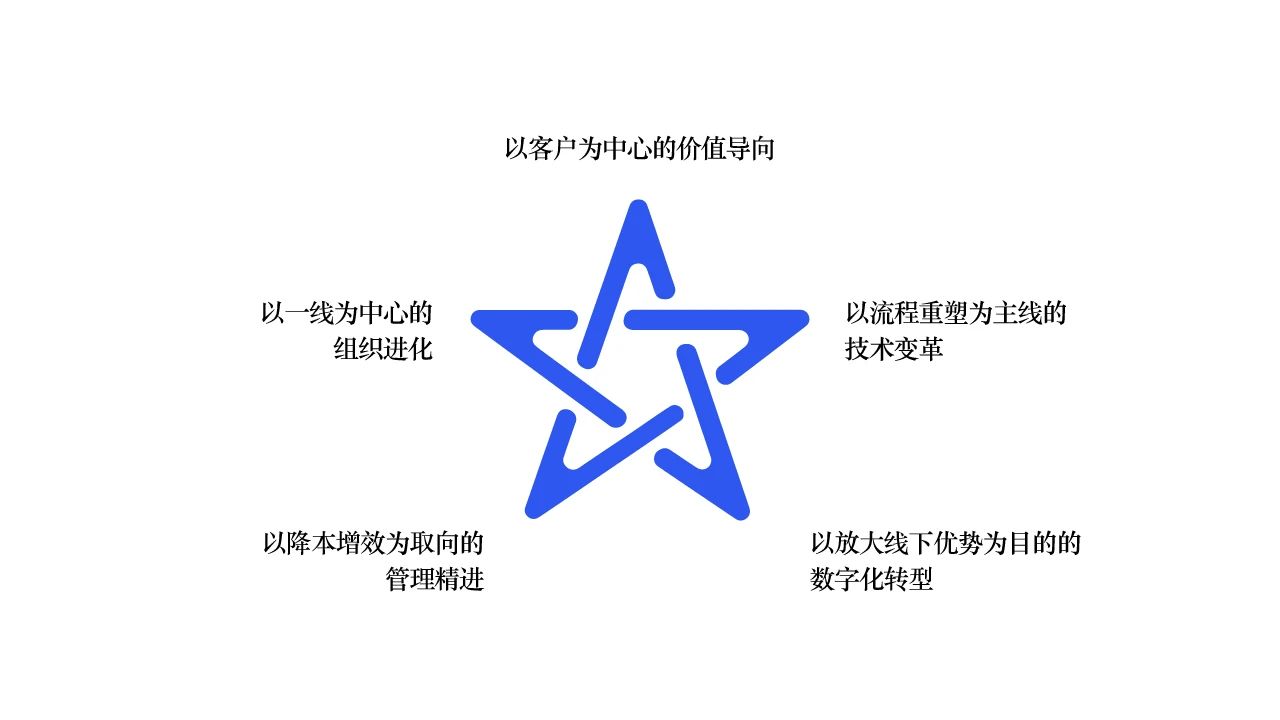
中小银行的“五星功法”示意图
03
中小银行“五星功法”
Yatop >>
◎树立以客户为中心的价值导向
价值导向看似虚无,实则影响至深至远。以客户为中心”的理念,各家银行一直这么说,但真正落地的却很少。在需求旺盛、利差锁定的年代,喊喊口号,做做样子,照样“躺赢”。在需求不足、利差放开的当下,光喊口号、做样子显然是不行的,需要真正将客户当作“衣食父母”来对待,从少数客户到多数客户,从阶段服务到终身价值,从单项业务到交叉销售,更主要的是从单算银行利润到银客之间的“价值双向奔赴”。这些变化,不仅要“想到”,更需要匹配相应的管理手段、技术工具切实做到。
对于中小银行来说,“以客户为中心”一定要充分发挥网点与人员这“两只脚”的作用,这是其他银行所不具备的比较优势。关键的问题在于将这种成本劣势转化为竞争优势。比如,A地级市的某家大型银行人数是当地农商银行的十分之一,在“个贷新规”20万元以上贷款必须亲见亲签的情况下,这种比较优势体现的就非常明显。
同时,还需要借助数字化手段,服务更多的长尾客群,并将不到5%的客户贡献度(按照FTP定价计算,全国中小银行中真正贡献价值的客户不到5%)逐步提升,比如提升到10%,就相当于是利润翻翻,这个难度相对是不大的。同时要实现客群与渠道之间的有效适配,既可以实现经营上的降本增效(根据A银行的测算,高柜单笔业务大概8.3元,自助机具单笔业务大概5.5元,金融服务站单笔业务大概3.5元,手机银行业务成本几近于零),更可以在持续互动中彰显金融的功能,体系服务的价值。
◎推动以一线为中心的组织进化
对外需要“以客户为中心”;对内则需要“以客户为起点”、“以一线为中心”,“倒排”组织结构和管理机制,实现发动群众的效果,体现出“组织的力量”。
“组织的力量”不是一种概念,而是“真金白银”,是新的利润增长点。麦肯锡对全球700家企业的研究成果显示:“企业的组织力与业务绩效呈高度相关性,组织力强弱和业务绩效差距之间的相关系数在0.5-1之间”。可见,在本轮的普惠竞争中,大型银行与中小银行竞争的核心不在业务层面,而在组织层面。中小银行“不是落后就要挨打,而是无组织就要挨打”,而且要想提升业务绩效,走出低息泥潭,务必提升组织力。
如何实现“有组织”“不挨打”?传统的组织模式需要基于三个方面来重新构建,一是客户需求;二是一线需要;三是数字化转型所需。可喜的是,一些头部的中小银行已经在这方面做出了积极的探索。
例如,S农商银行在组织架构设计当中,在传统的职能划分基础上,专门设置了“基础客群经营部”等部门,这种原理与招商银行本轮组织变革的原理是相通的,主要的取向是挖掘更多的客户价值,并注重通过“强总部”的方式来赋能一线,响应客户的需求变化。A银行将过去的信息科技部改成“科技发展部”,常态化设立跨部门的业务与科技融合团队,将过去的“支撑保障”定位转变为“穿针引线”,不断通过效率改进、数据赋能等作用,提升一线营销的精准性和管理的规范性。
◎加快以流程重塑为主线的技术变革
我国已经从工业化时代迈入了数字化时代,数字化技术需要新的组织模式来配套保障,而人口集中化、土地资产化、农业产业化等新的客户和产业特征,也迫切需要新的金融服务模式。
因此,组织进化的下一级应该是流程重塑。传统的信贷理念、流程、技术等模式已经不适合当下的客户需求。比如,农户还是传统农户吗?他可能已经自产的同时还在自销,实现了一二三产的全面融合,简单的农户授信已经跟不上农户资金需求。此外,传统的“超级客户经理”管理模式(客户经理从贷款受理到清收全部参与,甚至“一手清”的模式)已经不能适应低息差时代的成本集约、效率提升、风险控制等实际,需要因地制宜变革信贷技术、大刀阔斧地变革信贷流程,跟上时代的脚步。
根据了解,目前J省全省推广业界熟知的“三台六岗”模式,而H省运行八年的“IPC做减法、评分卡做加法”的“机器+人工”信贷工厂微贷模式,效果良好。这些模式的核心逻辑就是岗位相互制衡、流程高效运转,在防控风险的同时提升效率,让不同的岗位真正实现了回归本源。前面提到的S农商银行专门设置了“流程革新与客户体验部”,专司各类流程的优化整合,并注重来自客户的反馈,更是将流程变革作为了一项常态化、重点性的工作来抓。
◎探索以降本增效为取向的管理精进
低息差时代,对收入来源单一的中小银行来说,与其增加收入来源,不如“利出一孔”,在自己擅长的领域“无限深耕”“极致经营”,实现“针尖捅破天”的效果。
目前来看,在“向外求”的业务经营方面,各家银行的做法不同,但各有特色,可能更需要的是“向内求”,聚焦传统管理中的弱点各个击破,逐步锻造资产负债管理、利率定价、风险管理等方面的能力,通过管理的专业化来保障发展的高质量。
但调研中了解到,一些中小银行明确表示,只要是不能直接产生价值的活动,比如外出培训、项目建设等方面,都不做新的投入。这其实是从一个极端到了另一个极端。大型银行可以这样,中小银行恰恰不能这样,就像一个家庭一样,普通家庭要想改变命运,必须要“穷则思变”,要看看外面的世界,别的银行的做法,这样才有可能改变命运。反之,还是“靠天吃饭”“闭门造车”,可能很难改变困难的境地和贫穷的命运。这里专门点出这一点,其实想强调的是,学习不仅仅是学原理、学方法,更主要体现出的是一种心态。每一个成功者都是终身学习者,更何况本就比较难的中小银行,更应该将学习作为“改变命运”的一种可能。
◎实现以放大线下优势为目的的数字化转型
真正的数字化能力,永远不是中小银行的比较优势,线下才是。
中小银行需要补齐数字化转型过程中的各类短板,但不能希冀数字化成为自身的“长板”,反而要秉持“越是数字化、人的服务越珍贵”的理念,找到符合自身特色、顺应时代要求的差异化转型道路。
通过汇总各家标杆银行的先进做法,比较适合中小银行的数字化转型模式,应该是“海豹突击队”模式,即打造总部赋能、远程支援和网点作战、网格营销相结合的模式,以此形成“根据地+千军万马+金融科技” 的新格局。这样的局面,不仅可以保证在尽可能少的投入下实现数字化转型,也能充分彰显传统的线下优势,迎来中小银行的“第二春”。
04
总结
Yatop >>
回头来看,过去二十多年,中小银行经历了三个大的发展阶段,这三个阶段的经营越来越困难,竞争越来越激烈,但正是这种环境变化,让更多的中小银行的“无限地接近经营的本质”:
第一个阶段的主题是“存款立行”。这个阶段基本上处于本世纪初到大行下沉之前,这个阶段利差锁定,需求旺盛,有存款就有贷款,只要控制好不良,收入和利润就能保证。
第二个阶段的主题是“资产为王”。这个阶段基本上处于大行下沉与疫情放开之前,这个阶段利差下行,各家中小银行以“增户扩面”来“跑马圈地”,实现“以量补价”。
第三个阶段的主题是“客户为王”。这个阶段是从疫情放开到现在以及未来,在低息差成为一种新常态的背景下,许多中小银行从经营指标、经营客户转变为经营客户,围绕客户这个中心,从业务结构、盈利模式、组织管理、技术支撑等方面全面求变,并总结出了许多好的经验和做法,彰显出敏捷特色和强大韧性。
从这个角度看,我们应该感谢这种不利的变化环境,因为,“任何不能杀死你的,终将使你更强大”。
//
• END •
郑重声明,坚决反对一切形式的版权侵权行为。
所有发布在本网站的作品受到法律保护。未经授权,任何个人、组织不得复制、转载、修改、传播或商业使用。
 地址:杭州市拱墅区绍兴路398号国投大厦7F雅拓信息